
Jubilarse con 40 años cotizados sin penalización: qué se sabe hasta ahora y cuándo te puedes jubilar

MADRID 23 Sep. Agencias –
La posibilidad de jubilarse anticipadamente sin sufrir recortes en la pensión tras haber cotizado durante 40 años dio este martes un primer paso en el Congreso. El Pleno del Congreso ha dado luz verde a la tramitación de una proposición de ley de Podemos que plantea eliminar los coeficientes reductores para las personas con carreras de cotización de al menos cuatro décadas.
La proposición también plantea que el cambio tenga carácter retroactivo, de modo que quienes ya se hubieran jubilado anticipadamente con 40 o más años cotizados pudieran pedir el recálculo de su pensión.
La medida todavía no está aprobada. El Congreso ha tomado en consideración la proposición de ley, un trámite que permite que el texto continúe su recorrido parlamentario.
Por tanto, el texto puede cambiar durante ese proceso o no llegar a aprobarse y las personas que actualmente estén pensando en jubilarse anticipadamente con 40 años cotizados no pueden acogerse a esta eliminación de los coeficientes reductores.
Además, contar con 40 años cotizados no permitiría jubilarse a cualquier edad. Incluso si la ley se aprobara, seguirían siendo determinantes los requisitos legales de acceso a la jubilación anticipada, como la edad mínima exigida en cada caso. La iniciativa se centra en eliminar la reducción de la cuantía de la pensión para las carreras de cotización de 40 años o más.
A la espera de que se apruebe la propuesta de Podemos, este año sigue aumentando de forma progresiva la edad a la que los trabajadores tendrán derecho a jubilarse con el 100% de la pensión, según establece la reforma de las pensiones de 2013 en la que sube progresivamente la edad legal de jubilación desde los 65 a los 67 años hasta 2027.
Por ello, la edad de jubilación es de 66 años y 10 meses cumplidos para quienes acrediten menos de 38 años y tres meses de cotización (en 2025 se exigían 66 años y 8 meses cumplidos para poder jubilarse con menos de 38 años y 3 meses cotizados).
No obstante, si se superan los 38 años y 3 o más meses cotizados, los trabajadores que quieran jubilarse desde el 1 de enero de 2026 con el 100% de la pensión tendrán que tener 65 años cumplidos.
Lo que no cambió con la reforma de 2013 es el requisito de cotización mínima para poder acceder a la pensión contributiva de jubilación, que se mantiene en al menos 15 años, dos de los cuales deben estar comprendidos en los 15 años anteriores a la jubilación.
El aumento de la edad ordinaria de jubilación tiene un impacto en la edad para adelantar el retiro. En 2026, la edad mínima de acceso a la jubilación anticipada voluntaria es de 64 años y 10 meses para quienes hayan cotizado menos de 38 años y 3 meses, mientras que quienes hayan cotizado al menos ese periodo pueden hacerlo desde los 63 años.
Para acceder a la jubilación anticipada es obligatorio haber cotizado al menos 35 años, de los cuales al menos dos deberán estar comprendidos dentro de los 15 años inmediatamente anteriores.
Además, esta modalidad requiere que el importe de la pensión a cobrar por el trabajador sea superior a la cuantía de la pensión mínima que le corresponde por su situación familiar al cumplir los 65 años. De lo contrario, no se puede anticipar el retiro.
Cuando la jubilación es anticipada, la Seguridad Social aplica una serie de penalizaciones, representadas como coeficientes reductores sobre la cuantía de la pensión, que dependen del número de meses de adelanto de la edad de retiro y del periodo de cotización acumulado.
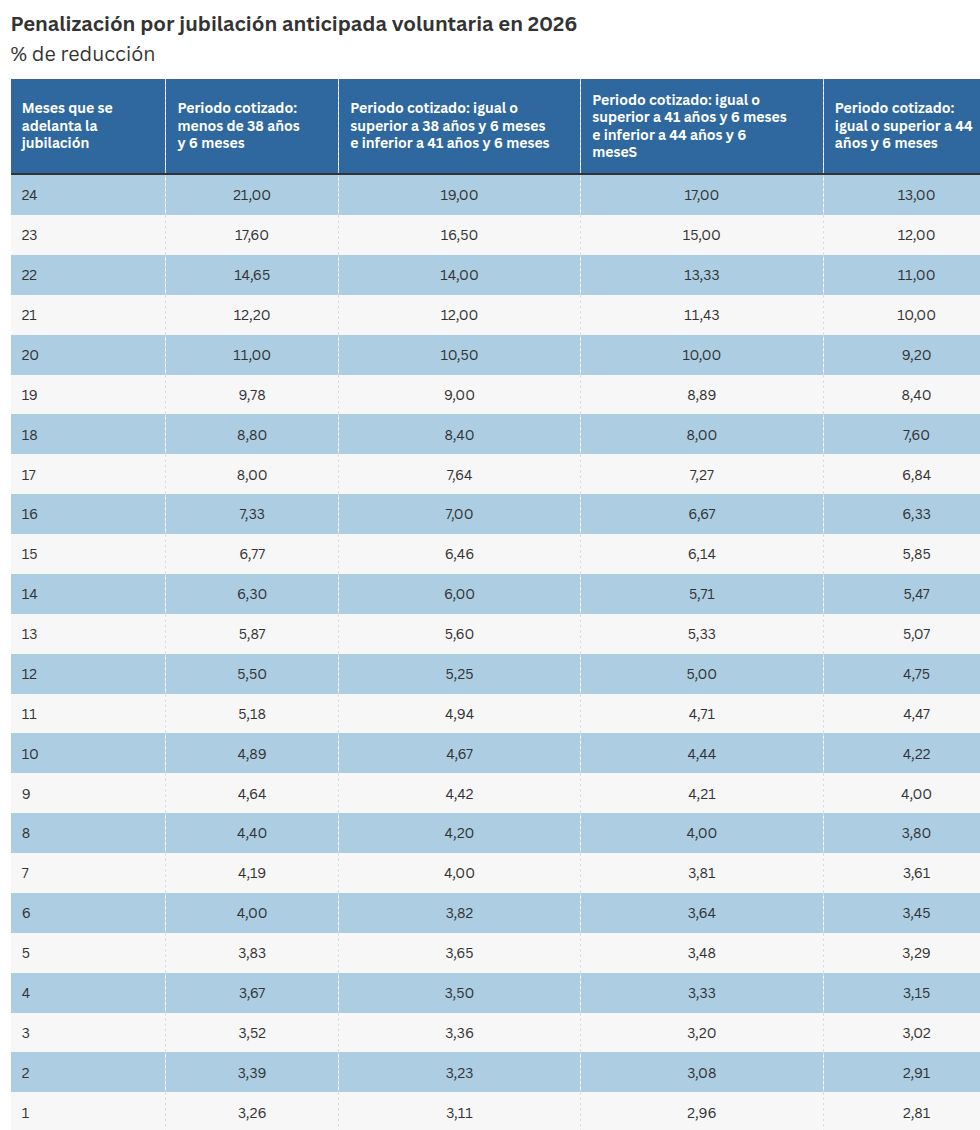
Los coeficientes reductores van desde el 21% al 2,81% según la anticipación del retiro, ya sea una anticipación de 24 meses (la máxima posible) o de un mes; a más años cotizados, el porcentaje de descuento sobre la pensión disminuye y con menos años cotizados, se incrementa la penalización.
Si la jubilación anticipada es forzosa, es posible jubilarse hasta un máximo de 48 meses antes de la edad de jubilación ordinaria. Con esta modalidad de jubilación se tienen que tener cumplidos 62 años y diez meses y haber cotizado al menos 33 años. En los casos de carreras laborales más largas, la edad mínima será de 61 años.
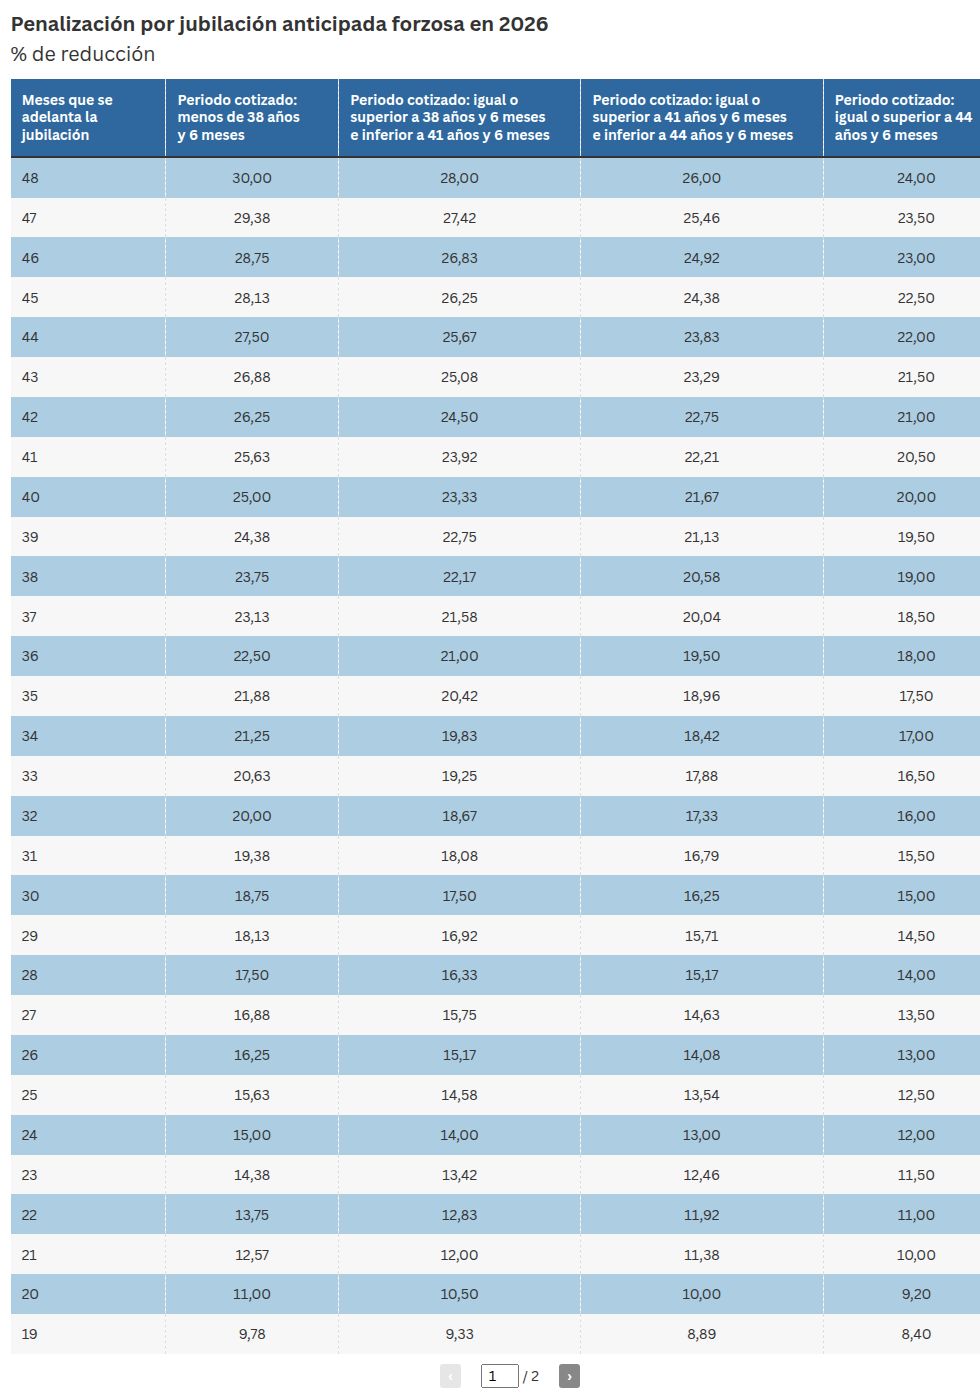
En este supuesto, se aplican coeficientes reductores sobre la cuantía de la pensión en función del tiempo de anticipo y de los años cotizados, estos coeficientes oscilan desde el 30% con cuatro años de anticipo hasta el 0,50% con un mes de anticipo, pero el porcentaje a aplicar dependerá también del periodo de cotización.
En el caso de que una persona retrase voluntariamente el acceso a la pensión de jubilación, puede elegir entre varios incentivos: un aumento porcentual de la pensión, un pago único a tanto alzado o una fórmula mixta que combine ambas opciones. Estos incentivos se aplican sobre la pensión que le habría correspondido en la fecha en la que alcanzó la edad ordinaria de jubilación.
Con la reforma de la jubilación demorada, en vigor desde abril de 2025, el primer año completo de retraso sigue generando el complemento como hasta ahora, según la modalidad elegida. La novedad es que, a partir del segundo año de demora, ya no es necesario esperar a cumplir un año entero adicional para generar más incentivos.
Desde ese segundo año, por cada período de retraso superior a seis meses e inferior a un año, la pensión se incrementa en un 2% adicional, o en el importe equivalente si se ha optado por el cobro en forma de pago único o en modalidad mixta.
CL4


